易花花扣的两份权益费,该找哪一边退?
 zblogadmin
- 口子实测
- 2026-10-28
- 4
这一单卡在对接上。放款时扣了两份 299 元的会员权益费,得到的答复是买了会员可享还款红包、生活权益等福利,若不认可这些权益,要另外联系权益方那边处理——收费的是这一头,服务的是那一头。
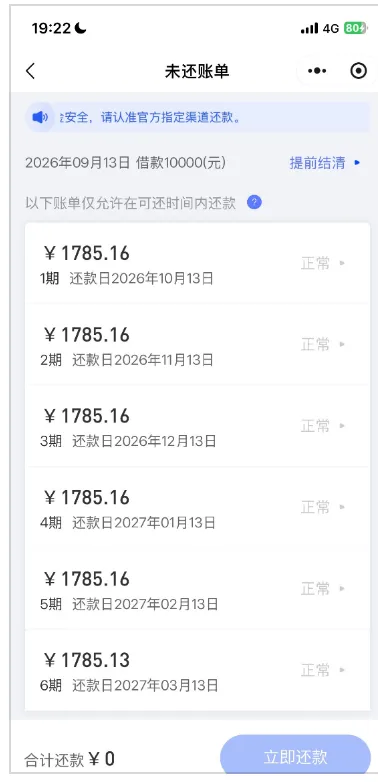
那一屏只写六期账单读数
那一屏写着未还账单,一行是 2026年09月13日 借款10000(元),右侧一个提前结清入口,下面一行写以下账单仅允许在可还时间内还款;六期金额分别是 1,785.16(第 1 至第 5 期)与 1,785.13(第 6 期),还款日从 2026年10月13日 排到 2027年03月13日,状态都标着正常,页面底部合计还款 ¥0。这页看不到那两笔权益费,它记的是借款本身。
扣在哪一步放款环节
这单的时间线很短:提交申请时没抱期待,全程操作完不到五分钟,到账通知就来了,10000 元分 6 期、等额分期、每期大概 1,785 元。问题出在同一环节——放款过程中直接扣掉两份 299 元的会员权益费,加起来快六百块。也就是说,账单页那六行是还款,权益费是另一笔走放款链路的收费,两处不同步,所以要分开看。
两边各说什么权益与服务
得到的口径分两层:一层说买了会员可以享受还款红包、生活权益之类的福利,这些权益都算得过来,可以点击权益包查看领取使用;另一层说如果对权益不认可,为了更快解决问题,可以直接联系权益方那边处理。这位网友嫌二次对接麻烦,就没再纠缠,先按账单正常还。收费的一方与提供服务的一方不是同一个主体,这是这单最实际的一处信息。
算总账怎么算别只看利率
同篇的提醒落在算账上:这类绑着会员费卖的产品,真实的资金成本远不止页面上那个利率,申请之前务必把所有费用加在一起算一遍,别被放款速度带着走。还有一句判断标准:正规持牌机构的信贷产品,不会以会员费、工本费这种名义在放款前先扣一笔,这类搭售本身就该打个问号。
常见问题
1. 易花花这份权益费该找哪一边?
这单得到的答复是:权益不认可的话,要另外联系权益方那边处理,收费主体与提供权益的主体不是同一个。
2. 易花花这单账单每期多少?
未还账单那一屏写六期各 1,785.16,最后一期 1,785.13,页面底部合计还款 ¥0,另有一行写仅允许在可还时间内还款。
3. 易花花的真实成本只看利率行吗?
不行。同篇提醒这类搭会员费的产品,真实资金成本远不止页面那个利率,提交前把所有费用加在一起算一遍。
风险提示
本页依据公开产品页面与网友实测记录整理而成,仅作费用归属口径说明,不构成退费承诺或放款保证。申请会查询个人征信,借还记录按规定报送征信系统。
收费的一方与提供权益的一方可能不是同一家。账单读数、扣费记录、权益说明分开留存,再决定按哪一条正规渠道处理。