安逸花别处刚被拒,转过来就出额正常吗?
 zblogadmin
- 口子实测
- 2026-10-29
- 5
这单是跟风申请另一家机构的贷款直接没通过,转去试支付宝里的贷款优选通道,系统匹配到安逸花,页面先给4800的预评估额度,走完正式审批最终只能借1200元。口径是不同机构的风控评估体系相互独立,一家被拒不会直接导致另一家失败。
那一屏两条通知两个额度数
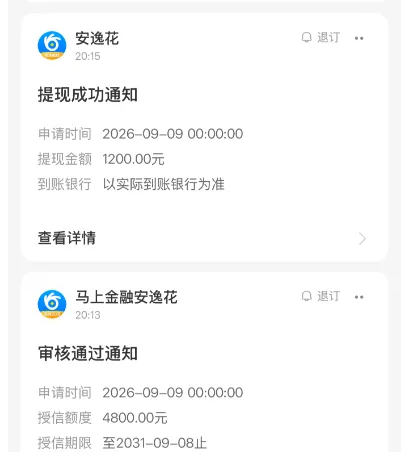
服务消息那一屏写着两条通知上下排列。第一条抬头安逸花、时间20:15,标题提现成功通知,三行是申请时间2026-09-09 00:00:00、提现金额1200.00元、到账银行以实际到账行为为准;第二条抬头马上金融安逸花、时间20:13,标题审核通过通知,三行是同一申请时间、授信额度4800.00元、授信期限至2031-09-08止。
预评估只是参考还有二次终审
四万八与一千二的落差是两步骤造成的。口径写得很明白:预评估额度是根据基础信息给出的初步授信参考,提交正式借款申请之后,资方还要做更严格的二次终审,结合征信、负债等多维度调整,实际可借额度可能低于预评估额度。通知那两条各写各的:一条是授信批复的上限,一条是这一笔实际提出来的数。
一家被拒不牵连体系相互独立
这单最容易被误读的地方是「刚被拒就出额」。同篇口径:不同机构的风控评估体系相互独立,一家被拒不会直接导致另一家失败。反过来说也一样成立——这家过了,不代表那家的判断会改。两边的结论各记各的,谁也替谁做不了数,被拒那一次的记录也不会因为这边出额就消失。
钱的用途写死了日常消费为限
审批之外还有一句限制:资金只能用于个人日常消费,不能用于购房、理财、投资等。这单的两次操作之间也留了顺序上的提醒:先看清这一笔实际能借多少,再决定要不要用,别把预评估那个较大的数当成已经在账户里的钱,页面给的参考与到账的金额从来不是同一屏。
常见问题
1. 安逸花预评估额度为什么会比实际能借的高?
预评估额度是根据基础信息给出的初步授信参考,提交正式借款申请后资方还要做更严格的二次终审,实际可借额度可能低于预评估额度。
2. 安逸花在别家被拒会影响这里的审批吗?
不同机构的风控评估体系相互独立,一家被拒不会直接导致另一家失败,这单就是别处没通过、转过来仍拿到了授信批复。
3. 安逸花的借款资金用途有什么限制?
口径写的是资金只能用于个人日常消费,不能用于购房、理财、投资等,提现那一屏只写金额与到账银行。
风险提示
本页依据公开产品页面与网友实测记录整理而成,仅说明预评估额度与终审结果之间的口径差异,不构成授信承诺或放款保证。申请会查询个人征信,借还记录按规定报送征信系统。
一家被拒不牵连另一家的判断,反过来也一样。预评估那个较大的数不是已经在账户里的钱,实际可借额度以终审为准。