安逸花几笔十二期账单,每期比例差不多?
 zblogadmin
- 口子实测
- 2026-10-29
- 4
网友对九百那笔的说法是利息折算年化贴着24%走,这是小额度、长周期的通病。另外两笔的屏幕各写自己的:四百那笔预计首期应还37.82,四千七那笔首期450.65,下面另起一行含担保费80.15元。
那一屏每行一个数九百十二期
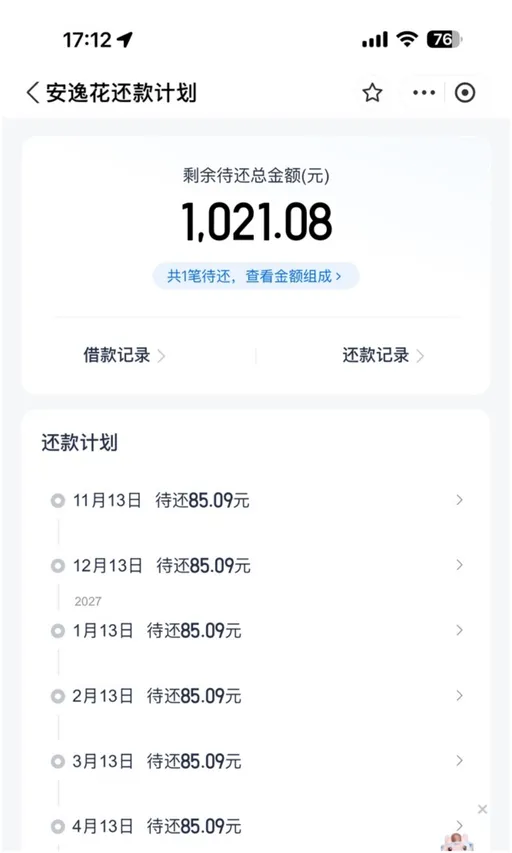
安逸花还款计划那一屏写着剩余待还总金额(元) 1,021.08、共1笔待还、查看金额组成,下面借款记录与还款记录两个入口;还款计划自11月13日起逐行排着待还85.09元,12月13日处标了2027,1月13日、2月13日、3月13日、4月13日每行同样写85.09元。这笔的原文读法是九百分12期,每月还85.09,总还1021.08。
首期那行下面一行含担保费
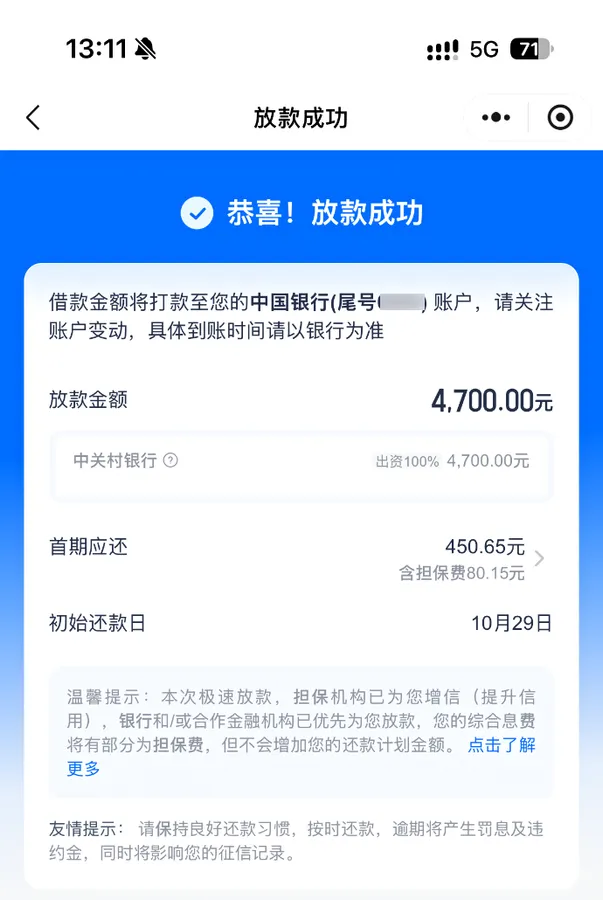
另一单的放款成功那一屏写着打款至中国银行(尾号打码)账户,往下放款金额 4,700.00 元、中关村银行 出资100% 4,700.00 元、首期应还 450.65 元,首期下面另起一行写含担保费80.15元,初始还款日 10月29日。这单的背景是注销重开重新注册出13500额度,申请一万、最终批了四千七。
温馨提示那四句不会增加计划
四千七那屏下面还有温馨提示:本次极速放款,担保机构已为您增信(提升信用),银行和/或合作金融机构已优先为您放款,您的综合息费将有部分为担保费,但不会增加您的还款计划金额。最后一行友情提示仍是那两句:逾期将产生罚息及违约金并影响征信记录。
签字前拆开来三项各多少
同篇口径:担保费不是额外收,但它是真实的借款成本,签合同前把还款计划里的每一项拆开看——本金、利息、担保费各自多少、加起来多少,再决定借不借,只看「不额外收」三个字就签字的,后面容易心里不平衡。另一笔四百的确认屏把每日综合利率0.0666%、年化综合利率23.99%(单利)和预计首期应还37.82写在同一屏。
常见问题
1. 安逸花十二期的每期金额是怎么排的?
还款计划那一屏一行一行按期排,九百那笔从11月13日起每行都写待还85.09元,剩余待还总金额1,021.08元、共1笔待还。
2. 安逸花首期里的担保费算额外收吗?
页面温馨提示写明综合息费将有部分为担保费、不会增加您的还款计划金额,同篇口径是担保费不是额外收,但它是真实的借款成本。
3. 安逸花小额长周期有什么要注意的?
网友对九百那笔的说法是折算年化贴着24%走,属于小额度、长周期的通病,金额小更应该把还款计划逐项拆开看完再决定。
风险提示
本页依据公开产品页面与网友实测记录整理而成,仅说明还款计划与费用字段的读法,不构成费率结论或还款承诺。申请会查询个人征信,借还记录按规定报送征信系统。
各笔金额不同、屏幕各写各的,比例结论不能互相套用。担保费写在首期那一行下面,签字前把本金、利息、担保费拆开看清。