分期乐总额度一万五,单笔为什么只让借一千五?
 zblogadmin
- 口子实测
- 2026-10-30
- 5
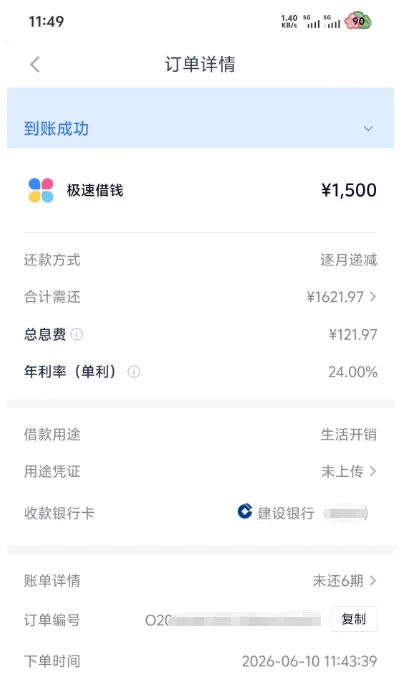
账号上总可借额度显示15000元,这一笔极速借钱订单写的是¥1,500,并且已经到账成功。总额度在账户那一栏,单笔上限是这一笔能填的数。页面同时印着合计需还¥1621.97、总息费¥121.97、年利率(单利)24.00%。看到哪一栏,就按哪一栏的数字理解,两栏不要合成一个数。
这一笔订单读数极速借钱
订单详情是到账成功,极速借钱¥1,500,还款方式为逐月递减。合计需还¥1621.97,总息费¥121.97,年利率(单利)24.00%。借款用途写生活开销,用途凭证未上传,收款银行卡是建设银行且尾号打码。账单详情未还6期,下单时间2026-06-10 11:43:39。本笔页面上的金额是1500元。
总额度与单笔分栏两栏对照
网友实测记录写,账号显示总可借额度15000元,但这笔订单只能填¥1,500。总额度是账户那一栏,单笔上限是这一笔能填的数,两处不是同一个格子。记录把这种不一致看成常规风控安排。本页只对照已经出现的这两个数,不延伸到下一笔。订单时间是2026-06-10 11:43:39,金额¥1,500,剩下6期。
利率息费分列印出公示读数
那一屏把年利率(单利)24.00%和总息费¥121.97分成两行,借款用途标注生活开销,旁边有用途凭证上传入口,当前是未上传。资金转入的是绑定建设银行卡。利率、息费、用途各占自己的行,合计需还¥1621.97又是单独一行,不能互相改写。并列数字为24.00%、¥121.97与¥1621.97。
资方与征信口径上报规则
网友实测记录写,借款资金由持牌机构提供,发生逾期会同步上报央行征信。本单渠道是极速借钱,页面结果为到账成功,未还期数是6期。账户栏的15000元仍然只是总额度那一格,这一笔1500元并不改写那一格。两栏读数要分开看。账单侧写着未还6期,金额为¥1,500,时间2026-06-10 11:43:39,账户栏仍是15000元。
常见问题
1. 总额度一万五和本笔一千五各在哪一栏?
总可借额度15000元在账户那一栏。这一笔极速借钱订单写的是¥1,500,状态为到账成功。单笔能填的数和账户总额度不是同一个格子。
2. 这一笔的年利率印在页面哪一行?
年利率(单利)单独一行,写着24.00%。总息费是另一行¥121.97,合计需还是¥1621.97。三行并列,还款方式为逐月递减,账单写着未还6期。用途凭证写着未上传。
3. 这一笔如果逾期征信会怎样报送?
网友实测记录写,资金由持牌机构提供,逾期会同步上报央行征信。这一笔页面当前是到账成功,未还6期。上报与否按页面和合同执行,不在总额度那一栏里改写。
风险提示
本页依据公开页面与网友实测记录整理,只对照账户额度栏和这一笔订单的读数,不构成放款承诺或额度保证。借款会查询个人征信,并按规定报送征信系统。
总额度与单笔上限以各自那一栏已经印出的数字为准,不能互相代替。不要为了试探单笔上限而在短时间内反复提交申请,逾期仍会按规则报送征信。