豆豆钱属于哪个金融公司?豆豆钱对征信要求高吗?
 zblogadmin
- 口子经验
- 2026-10-30
- 2
运营主体是上海维信荟智金融科技有限公司,属维信金科体系,资金由持牌机构提供;申请查征信,逾期当天上报,征信不干净是主要拒绝原因。
公司与牌照维信体系
豆豆钱的运营主体是上海维信荟智金融科技有限公司,集团层面为维信金科,同一体系里还有一张小额贷款牌照,即上海静安维信小额贷款有限公司。它自己不吸储、不放贷,做的是把借款需求导给持牌机构,再由机构审批和放款。理解这一层,才能看懂为什么同一个 App 里的借款,签约方有时是银行、有时是小贷、有时是信托。同一体系内的两款产品,额度通常分别评估,互相之间不能挪用,也不能互相担保。
征信怎么查申一次查一次
提交申请时会以贷款审批的名义查一次征信,放款后按月报送还款记录,逾期没有宽限期,当天就可能上报并保留五年。半年内硬查询次数太多,会被判断为资金紧张,即便没有逾期也可能被拒。有网友无逾期、月查询两三次、名下负债二三十万,仍然下款 6.2 万元,两笔都是十分钟内秒批,说明查询次数不是唯一标准。征信报告里的查询记录会保留两年,近半年的次数最被风控看重,短期内集中申请很不划算。
哪些人容易被拒拒绝原因
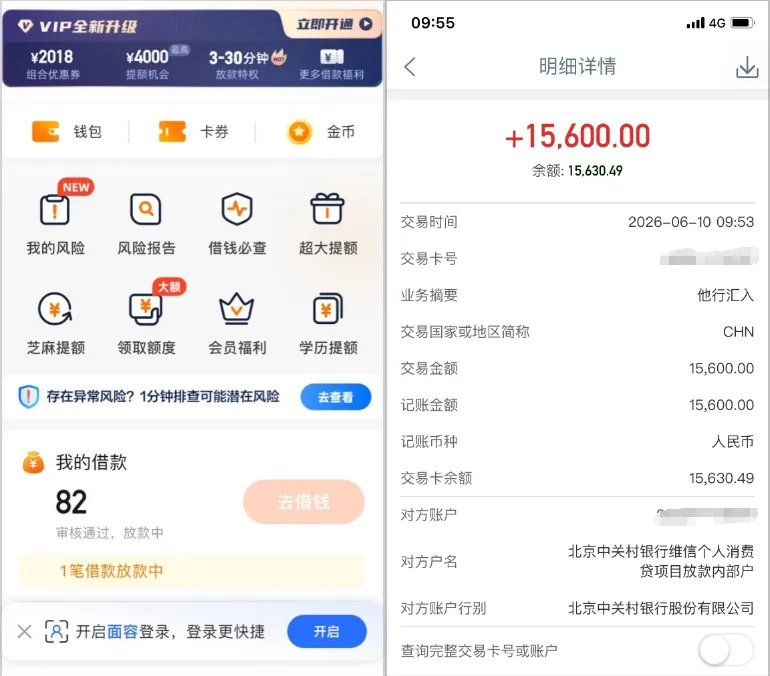
公开统计里超过一半的拒贷来自征信不合要求:当前逾期、连三累六、被执行记录、纯白户都会被卡。也有查询多但无逾期的账户被提额到 31500 元,年化 23.98%,代价是先付 1428 元优享卡。那一屏的到账明细显示 15,600.00 元由北京中关村银行的消费贷款专户放出,这类资金方对征信的要求通常比小贷更严。逾期已结清后再申请,仍可能被要求补充收入证明或社保记录,机构更看重近期表现。
会员费怎么算成本核对
走优享通道的案例里,近 3000 元会员费在放款前后被扣,9000 元那一笔扣了 2668 元。还有 49500 元和 500 元两笔都放款失败,结清数月后额度重新打开才下 8.5 万元,分成四笔。会员费不是利息,却在到手金额里直接体现,算成本时要把这笔钱摊进期数里,再和年化利率一起看。签约页的费用明细通常放在最后一屏,点开才能逐项核对,别只看首页写的年化数字。
常见问题
1. 白户能申请吗
可以提交,但纯白户被拒率很高,没有信用记录时机构难判断风险。
2. 查询多还有机会吗
有,实测有查询多但无逾期的账户提额到 31500 元,代价是年化偏高。
3. 逾期多久会上报
页面写明没有宽限期,当天就可能上报,记录保留五年。
风险提示
本页依据公开产品页面与网友实测记录整理而成,仅作主体归属与征信口径说明,不构成授信承诺或额度保证。使用与还款记录按规定报送征信系统。
征信规则由各家机构自行制定,页面说法只代表一般情况,具体以申请时的提示为准。