易花花提前还了两期就提额,这规矩靠谱吗?
 zblogadmin
- 口子实测
- 2026-10-29
- 4
有这一单,没有这条规矩。网友实测记录里,提前结清两期后没多久收到提额通知,顺着入口提交,约 2 分钟审批到账 16100 元;同篇另一句是提前还款不一定触发提额,也有平台因此收违约金,甚至降额、冻结账户。
那一屏挂着两条两条读数
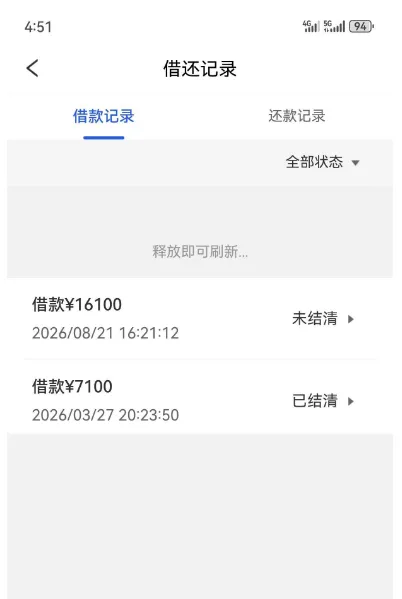
那一屏写着借还记录,标签是借款记录,右侧一个全部状态筛选,中间一行提示释放即可刷新,列表两条:第一条借款¥16100、时间 2026/08/21 16:21:12、右侧未结清;第二条借款¥7100、时间 2026/03/27 20:23:50、右侧已结清。这两条是同一账号下的两笔,前一笔是这次提额之后批下来的金额,后一笔是此前那笔七千多账单。
提额通知从哪来还完就收到
这单的经过写在开头:之前在平台借过一笔七千多的账单,提前结清了两期,本来只是想早点减轻还款压力,刚还完没多久就收到了提额通知,顺着入口提交了借款申请,两分钟就完成了审批到账,一万六千一的额度,也算这段时间少见的大额。给出的解释是不少平台会把正常提前还款当作评估履约能力的参考项,资质达标的用户有机会获得额度上调。
为什么不能当规矩反向结果
同篇的问答把另一面写得很清楚:提前还款不一定触发平台提额。部分平台会把正常提前还款视为履约能力良好的信号,对优质用户上调授信额度;但也有平台会因提前还款收取违约金,甚至判定用户非真实资金需求而降额或冻结账户,具体规则以平台官方说明为准。也就是说,同一动作在两个账号上可能是两个结果,这一单不能推成通用规律。
另一件跟着来的事信息泄露
这单还留了一条提醒:群里很多人反馈,点进平台填完信息后,会陆续接到很多陌生的贷款推销电话,个人信息泄露的情况比较普遍;也有人建议申请前先核实运营资质与放款主体,不要随意提交完整的身份与工作信息,并仔细算清综合息费成本,不要只看到账快、额度高就盲目提交。提额通知本身不解释为什么是现在、为什么是这个数。
常见问题
1. 易花花提前还两期一定会提额吗?
不一定。同篇问答写明提前还款不一定触发提额,也有平台因此收违约金,甚至降额或冻结账户,规则以官方说明为准。
2. 易花花这单提额后批了多少?
借还记录那一屏写借款¥16100、2026/08/21 16:21:12 未结清,另一条 7100 元那笔写已结清。
3. 易花花填完资料为什么来电变多?
群里反馈是点进平台填完信息后会陆续接到陌生的贷款推销电话,提醒不要随意提交完整的身份与工作信息。
风险提示
本页依据公开产品页面与网友实测记录整理而成,仅作还款与额度口径说明,不构成授信承诺或提额承诺。申请会查询个人征信,借还记录按规定报送征信系统。
提前还款在不同账号上可能得到不同结果,页面规则与合同条款优先。别把一次提额当成可复制的操作路径。