易花花第一次被拒后降到 5,700,还要不要提?
 zblogadmin
- 口子实测
- 2026-10-29
- 4
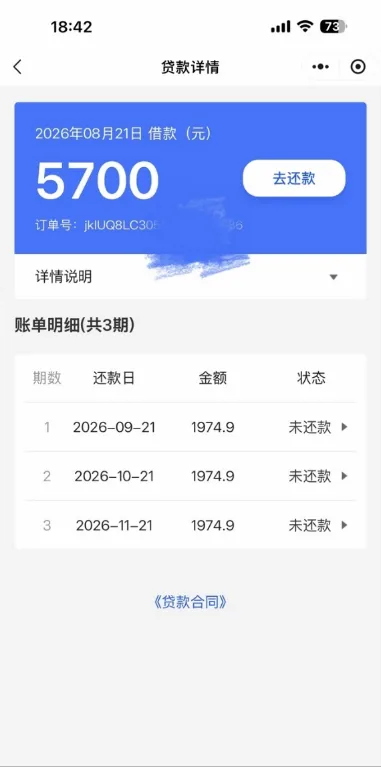
第二次不是自己提的。这单初始额度 7200 元被拒后,调整为 5700 元成功放款,口径写的是首次提交被拒后可能自动调整为更低额度再次审批,不用反复手动提交;这一笔只支持 3 期,前后历时五个多小时。
那一屏只有三期三期读数
那一屏写着贷款详情,卡片一行是 2026年08月21日 借款(元)5700,右侧一个去还款按钮,卡片里订单号一栏后段已打码,往下详情说明带展开箭头,再往下账单明细(共3期),三期金额都是 1,974.9,还款日从 2026-09-21 排到 2026-11-21,状态未还款,最底下一行是贷款合同。这页看不到被拒那一次,也不写降额的过程,读到的只有金额、期数与三个还款日。
降额那一步谁做的自动再审批
这单的经过是:收到邀请短信后顺着跳转到小程序提交了申请,前后历时五个多小时顺利到账五千七百元。页面口径写在开头那段——申请时系统会先给出预估额度,首次提交被拒后可能自动调整为更低的额度再次审批,不用反复手动提交;这一单初始额度 7200 元被拒后,调整为 5700 元成功放款,分期期限仅支持 3 期,对应综合年化利率约 23.99%,放款同时会扣除对应会员费用。
入口与审核两回事标准独立
另一层信息是关于渠道:这类导流合作产品的审核标准和主站不同,主产品那边早就没法继续借款的用户,通过合作渠道有机会获得新的授信;但问答口径也写死了——不一定,最终能否通过、额度多少,仍由系统根据个人综合资质评估决定,并非百分百有效。苹果端用户可以通过对应小程序提交申请,不用另外装应用。
三期意味着什么短期压力
算的是节奏:五千七的额度分三期偿还,三期各 1,974.9,适合极短期的资金周转,短期压力不算小,申请前一定要算清楚息费和会员费的综合成本。群里另两条更冷:不少人放款时会直接扣除会员费,实际到账金额比审批额度低;短信邀请的产品鱼龙混杂,很多非正规的高息产品也用同款话术引流,一定要核实清楚合作机构资质,别盲目点申请泄露个人信息。
常见问题
1. 易花花被拒后会自动降额再批吗?
口径是首次提交被拒后可能自动调整为更低的额度再次审批,不用反复手动提交,这一单从 7200 元调到 5700 元。
2. 易花花这一单为什么只有三期?
页面写明这一笔分期期限仅支持 3 期,账单明细三期各 1,974.9,还款日从 2026-09-21 排到 2026-11-21。
3. 易花花的短信邀请能直接信吗?
不能。同篇提醒短信邀请的产品鱼龙混杂,非正规高息产品也用同款话术引流,要先核实合作机构资质。
风险提示
本页依据公开产品页面与网友实测记录整理而成,仅作审批与分期口径说明,不构成授信承诺或放款保证。申请会查询个人征信,借还记录按规定报送征信系统。
降额再批是系统行为,不是可复制的通过路径。三期账单短期压力不小,申请前把息费与附加费的综合成本算清楚。