易花花到账就转走,能躲开放款那一刻的扣费吗?
 zblogadmin
- 口子实测
- 2026-10-29
- 4
转出是动作,不是规则。这单写的是放款时直接扣除了 2200 元的会员费用,主动沟通协商后成功要回 1200 元;群里那种到账立刻转出避开自动扣费的说法,只是另一个人的做法,页面没有把它写成一条可走的路。
那一屏只有一条一条读数
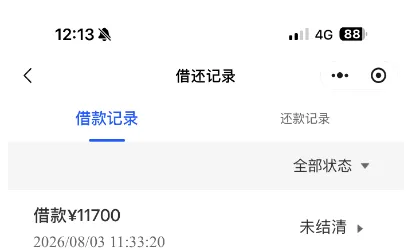
那一屏写着借还记录,标签是借款记录,右侧一个全部状态筛选,列表里一条:借款¥11700、时间 2026/08/03 11:33:20、右侧未结清。这页不写放款环节扣了什么,也不写附加费的处理进度,能读到的只有金额、时间与状态。要判断扣费发生在哪一步,得回到放款那条链路上看,而不是在记录页里找。
这一单的时间线结清再复借
经过写在开头:今年 1 月首次借款 8200 元,通过公众号渠道申请,还款期间一直保持按时履约,上个月结清全部欠款后间隔了一段时间才提交复借申请,最终审批下来的借款额度为 11700 元,相比首次申请有明显提升。放款时直接扣除了 2200 元的会员费用,他主动和平台沟通协商后,成功要回了 1200 元。这笔的实际出资方为无锡锡商。
到账就转走行不行两种做法
评论区里两种做法并存:一种说提交申请后资金到账立刻转出,避开了自动扣费;另一种说点进入口后会跳转到其他平台,反而多了一次申请查询记录。这两条都是个人经验,不是页面给的规则。扣费发生在放款环节里,转出是钱进来之后的动作,两件事的先后由链路决定;这单走的是主动沟通协商那条路,退了多少以官方处理结果为准。
复借为什么顺两个前提
同篇给的解释有两条前提:往期还款记录良好,以及近期征信没有过多新增查询——这位网友坦言自己近期没有频繁申请其他信贷产品,可能也是复借顺利通过的重要原因。还有一句判断标准放在最后:正规的会员服务应当遵循用户自愿开通原则,未经用户同意强制扣除会员费属于不合规行为,遇到这类情况可以主动联系平台协商退费。
常见问题
1. 易花花到账立刻转走能避开扣费吗?
那是评论区里另一个人的做法,不是页面规则。这单写的是放款时直接扣除 2200 元会员费用,之后主动沟通协商退回 1200 元。
2. 易花花复借额度为什么会变高?
同篇给的前提是往期还款记录良好、近期征信没有过多新增查询,这单结清 8200 元后间隔一段时间再提交,批到 11700 元。
3. 易花花强制扣的会员费合规吗?
口径是正规会员服务应遵循自愿开通原则,未经用户同意强制扣除属于不合规行为,可主动协商退费,标准以官方公示为准。
风险提示
本页依据公开产品页面与网友实测记录整理而成,仅作扣费与复借口径说明,不构成退费承诺或放款保证。申请会查询个人征信,借还记录按规定报送征信系统。
到账转走与放款扣费不在同一个环节,个人做法不等同于规则。还款记录与查询次数才是复借时看得到的两项前提。